ОЦЕНКА ЭФФЕКТИВНОСТИ РАЗВИТИЯ КОНКУРЕНЦИИ НА РЫНКЕ УСЛУГ СБОРА И ТРАНСПОРТИРОВКИ ТВЕРДЫХ КОММУНАЛЬНЫХ ОТХОДОВ НА ОСНОВЕ ПОКАЗАТЕЛЕЙ УДОВЛЕТВОРЕННОСТИ НАСЕЛЕНИЯ
Aннотация
Конкуренция считается одним из наиболее эффективных способов развития рынка. Она позволяет обеспечить потребителю наиболее удобные и комфортные условия приобретения товаров и услуг вплоть до снижения цен и широкого спектра дополнительных предложений.
С 2016 г. в России началось стимулирование развития конкуренции на рынках социальной сферы и обслуживания населения. Появились дорожные карты и ежегодный мониторинг удовлетворенности населения. Однако по результатам мониторинга лишь небольшая часть рынков показывает существенные результаты. В большинстве случаев процесс перешел в составление формальных отчетов и оценку удовлетворенности населения теми или иными услугами. Проблема состоит в отсутствии механизмов и методик реального анализа конкуренции на рынке, показывающих степень достижения цели развития конкуренции, а именно удовлетворенности населения той или иной услугой.
Для комплексной оценки конкуренции предложен коэффициент удовлетворенности соотношением «цена-качество», рассчитываемый как отношение превышения доли удовлетворенных ценой потребителей над долей неудовлетворенных потребителей к аналогичному превышению по качеству. Коэффициент может принимать как положительные, так и отрицательные значения в зависимости от ситуации на рынке. Целевое значение коэффициента стремится к единице при росте участвующих в расчете составляющих.
Исследование проведено на примере рынка услуг сбора и транспортировки твердых коммунальных отходов. По выбранному рынку проанализированы данные нескольких регионов за 2021-2024 гг. и сделаны выводы об эффективности развития конкуренции на нем. Устойчивые положительные результаты показал лишь один из исследуемых рынков – рынок Ярославской области.
Ключевые слова: мониторинг конкуренции, рынок услуг сбора и транспортировки твердых коммунальных отходов, коэффициент удовлетворенности соотношением «цена-качество», удовлетворенность ценой, удовлетворенность качеством
Введение
С 2016 г. в стране взято направление на развитие конкуренции на региональных рынках, в том числе на рынках, относимых к социальной сфере и обслуживанию населения. Для оценки уровня конкуренции с того же периода во всех регионах начался ежегодный мониторинг состояния конкуренции. В 2019 г. в составе объектов мониторинга появился рынок услуг сбора и транспортировки твердых коммунальных отходов (ТКО).
Учитывая введенные в 2020 г. в рассматриваемой сфере новшества говорить о конкуренции на рынке можно весьма условно. В большинстве регионов на сегодня сформирована система отбора регионального оператора, которая является исполнителем контракта и оказывает соответствующие услуги на всей территории региона. Следовательно, конкуренция на рынке возможна только на этапе отбора регионального оператора. Тем не менее, рынок услуг сбора и транспортировки ТКО все еще присутствует в составе рынков, подверженных мониторингу и каждый год наряду с оценкой удовлетворенности населения услугами формируется комплекс целевых показателей развития конкуренции и разрабатываются соответствующие мероприятия.
Целью статьи является оценка произведенных мероприятий путем анализа удовлетворенности населения параметрами конкуренции. Для этого будет рассмотрена практика развития конкуренции на анализируемом рынке в ряде регионов за период с 2021 по 2024 гг. и произведена оценка удовлетворенности населения посредством некоторого коэффициента, предложенного автором.
Российский и зарубежный опыт формирования модели рынка услуг сбора
и транспортировки ТКО
Научные и теоретические источники информации рассматривают рынок услуг сбора и транспортировки ТКО в двух аспектах. В организационном аспекте это создание механизма работы рынка, в техническом аспекте – это выбор набора технологий работы с ТКО и вопросы экологии. Если технический аспект наиболее распространен в исследованиях [Dolla, T., Laishram B., 2022; Reggiani C., Silvestri F., 2018], то вопросы организации работы рынка встречаются в литературе значительно реже. Абстрагируясь от второго аспекта, проанализируем направления развития рынка и основные итоги реформы в сравнении с зарубежной практикой.
Рынок обращения с отходами включает в себя предоставление услуг по сбору, переработке и утилизации отходов в муниципальном, коммерческом и промышленном секторах.
При построении модели рынка большинство стран используют услуги местных частных операторов, отвечающих установленным требованиям. При этом принципы работы рынка формируются под влиянием местных особенностей. Например, в странах ЕС развитие конкуренции на рынке рассматриваемых услуг базируется на принципах близости и самообеспеченности: отходы должны утилизироваться как можно ближе к месту их образования [Kanagala A. et al., 2004]. Однако, эти принципы могут усиливать рыночную власть местных операторов по утилизации отходов, что ограничивает конкуренцию между предприятиями в вертикальной цепочке.
В Индии управление отходами осуществляется посредством инфраструктурных проектов, осуществляемых с применением механизма государственно-частного партнерства
[Bharti V., Singh J., 2017].
В рамках исследования Д. Биггара в качестве основного инструмента развития конкуренции на рынке услуг по сбору и транспортировке ТКО позиционируются конкурентные тендеры [Biggar D., 2000].
Анализ практики построения модели рынка в зарубежных странах свидетельствует о наличии конкуренции между поставщиками услуг. Однако она достигается не путем наращивания количества частных поставщиков, а с помощью конкурсных процедур выбора исполнителя услуг или включения в проекты частных инвесторов.
Современный рынок услуг сбора и транспортировки ТКО России сформирован в результате прошедшей недавно реформы. Основанием для ее проведения стали накопленные проблемы, ограничивающие конкуренцию поставщиков услуг и отсутствие прозрачности в их работе, что создавало высокие риски недобросовестного поведения, к примеру, организации несанкционированных свалок.[1]
С 2019 по 2024 годы в РФ действовал федеральный проект «Комплексная система обращения с твердыми коммунальными отходами» в составе национального проекта «Экология», призванный создать эффективную систему обращения с отходами [Церфус А.А., Почекутова Е.Н., 2023]. Вопрос обращения с ТКО был полностью передан на уровень региона [Корепина Е.А., Дугарская Т.А, 2022]. Основным новшеством, влияющим на развитие конкуренции на рассматриваемом рынке, было введение института региональных операторов, обеспечивающих все этапы обращения с ТКО на территории субъекта Российской Федерации, а именно сбор, транспортирование, обработку, утилизацию, обезвреживание и захоронение. Количество региональных операторов в каждом регионе было определено в соответствии с количеством зон (территорий) их деятельности, предусмотренных территориальной схемой обращения с ТКО в субъекте Российской Федерации. Например, Московская область поделена на семь зон, на каждой из которых действует свой оператор [Порошин О.С., Храмцов А.Б., 2020]. Региональный оператор может выполнять свои функции как самостоятельно, так и привлекать субподрядчиков.
Выбор регионального оператора осуществляется на основе конкурса, что теоретически должно способствовать росту конкуренции. Выбранный региональный оператор вправе привлекать частных операторов, осуществляющих деятельность по транспортированию ТКО, на основании договора по цене, определенной сторонами такого договора, за исключением случаев, когда цены на услуги по транспортированию ТКО для регионального оператора формируются по результатам торгов [Миненко А.В., Селиверстов М.В., 2022].
Анализ, проведенный по итогам первых лет введенных изменений, показал, что уровень конкуренции на конкурсных процедурах по отбору региональных операторов в регионах России достаточно низок. В рамках 85% конкурсных процедур, закончившихся определением регионального оператора, конкуренции при отборе не наблюдалось (на конкурс была подана и (или) допущена до участия в нем только одна заявка). Лишь в 7 регионах наблюдалась конкуренция в рамках всех конкурсов (соответствующими требованиям были признаны 2 и более заявителей). Таким образом, введение новой системы, по сути, привело к появлению локальных монополистов в сфере обращения с ТКО.
Между региональными операторами возможна конкуренция в рамках общероссийского рынка, но здесь возникают нюансы в расчете цены услуг. Если региональный оператор осуществляет свою деятельность в разных субъектах Российской Федерации, то для регионального оператора ведется отдельный учет расходов по каждому региону и, соответственно, каждый раз приходится адаптироваться под требования регионального органа регулирования по тарифам и ценам [Кулясов Н.С., Девяткин О.В., 2022].
Следуя концепции реформы и оценкам исследователей, все изменения должны были привести к положительным результатам и сформировать высокое качество услуг, что очевидно может быть подтверждено оценками удовлетворенности населения. Отчасти это планировалось достичь за счет конкурсного отбора региональных операторов, что должно было перевести рынок на конкурентные рельсы хотя бы в отдельных аспектах. Однако, учитывая зарубежный опыт и формирующуюся российскую модель рынка, конкуренция не является целью проводимых изменений. Здесь необходимо также обратить внимание на мероприятия дорожных карт и целевые показатели развития конкуренции на данном рынке. Например, в Рязанской области единственным мероприятием, заложенным в дорожную карту, было проведение торгов, по результатам которых формируются цены на услуги по транспортированию ТКО для регионального оператора по обращению с ТКО, в форме электронного аукциона в отношении всего объема ТКО, образующихся в зоне (зонах) его деятельности[2].
В Самарской области перечень мероприятий дорожной карты в отношении рассматриваемого рынка включает в себя[3]:
- разделение региональным оператором услуги по транспортированию ТКО на большее количество лотов;
- увеличение объема услуг по ТКО, выделенных в отдельные лоты, участниками аукционов которых могут быть только субъекты малого и среднего предпринимательства;
- проведение торгов, по результатам которых формируются цены на услуги по транспортированию ТКО для регионального оператора по обращению с ТКО, в форме электронного аукциона.
В Нижегородской области помимо традиционного проведения торгов для формирования цены на услуги и привлечения субъектов МСП заложено еще проведение «круглых» столов, вебинаров, консультаций с действующими и потенциальными предпринимателями и коммерческими организациями[4].
В большинстве регионов мероприятия дорожных карт не отличаются друг от друга и затрагивают конкурсные процедуры выбора региональных операторов. Целевым же показателем во всех дорожных картах обозначена доля организаций частной формы собственности в сфере услуг по сбору и транспортированию твердых коммунальных отходов, которая в большинстве регионов на протяжении всего периода действия дорожной карты равна
100 %.
Комплексная стратегия обращения с твердыми коммунальными (бытовыми) отходами в Российской Федерации, утвержденная приказом Министерства природных ресурсов и экологии от 14 августа 2013 года N 298 также не содержит показателей, связанных с развитием конкуренции на рынке [Нестеренко Ю.Н., 2023].
Подводя итог анализу новшеств, внедряемых на рынке услуг сбора и транспортировки ТКО и развитию конкуренции на нем, следует отметить, что критерием эффективности этих процессов является удовлетворенность населения оказанием услуг. В свете масштабной реформы можно предположить, что в период с 2019 по 2024 г. эта удовлетворенность должна была вырасти, отражая повышение эффективности функционирования рынка. Поэтому методика оценки произведенных изменений должна основываться именно на оценках удовлетворенности
Материалы и методы исследования
Проведение исследования конкуренции на рынках, как правило, опирается на стандартный набор методов и показателей, начиная от SWOT- и PEST-анализа и заканчивая индексами Херфиндаля-Хиршмана, коэффициентом концентрации и т.д. [Kanagala A. et al., 2004; Гармашова Е.П., 2023]. Однако только количественные показатели не способны отразить реальную картину эффектов, получаемых от конкуренции. Поэтому ряд авторов предлагают комплексные методики, учитывающие совокупность показателей. Например, в части анализа эффективности работы рассматриваемого рынка и конкуренции на нем коллективом авторов в [Wilson D., 2007] предложена методика компаративного анализа, включающая в себя показатели общественного охвата проблемами отходов, качества переработки, институциональной совместимости и т.д.
По итогам исследований конкуренции на различных региональных рынках, начиная с 2016 г., нами был предложен коэффициент удовлетворенности потребителей соотношением «цена – качество»:
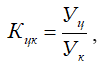 (1)
где Уц – превышение доли потребителей, удовлетворенных ценой, над долей потребителей, неудовлетворенных ценой услуг (товаров, работ);
Ук – превышение доли потребителей, удовлетворенных качеством, над долей потребителей, неудовлетворенных качеством услуг (товаров, работ).
Суть действия принципов конкуренции на рынке сводится к созданию для потребителя комфортных условий, заключающихся в удовлетворенности и ценой и уровнем качества. Предложенный коэффициент позволяет измерить степень удовлетворенности потребителей обоими параметрами применительно к рынку.
На основе данных опросов, проводимых в рамках ежегодного мониторинга, определяется разница (превышение) доли «удовлетворенных» потребителей над «неудовлетворенными» и при расчете коэффициента формируется в соотношение. Таким образом, у нас появляется возможность сопоставить уровень удовлетворения ценой с уровнем удовлетворения качеством. Значения коэффициента могут находится в четырех состояниях (рис. 1).
Зона 1: превалирование доли «удовлетворенных» потребителей, как ценой, так и качеством над долей «неудовлетворенных» потребителей.
Зона 2: доля «неудовлетворенных» потребителей превышает долю «удовлетворенных» по критерию цены. В части качества превалирует доля «удовлетворенных» потребителей.
Зона 3: доля «неудовлетворенных» потребителей превышает долю «удовлетворенных» по критерию качества. В части цены превалирует доля «удовлетворенных» потребителей.
Зона 4: доля «неудовлетворенных» потребителей превышает долю «удовлетворенных» по обоим критериям.
Значения коэффициента несут двойной смысл. С одной стороны, величина коэффициента, взятая по модулю, позволяет оценить количественную разницу между удовлетворенностью ценой и удовлетворенностью качеством. Высокие значения Кцк означают, что удовлетворенность ценой значительно превышает удовлетворенность качеством. И наоборот, низкие значения (в диапазоне от 0 до 1) Кцк означают, что цена, по мнению потребителя, слишком высока и не соответствует предлагаемому качеству.
С другой стороны, знак коэффициента также дает дополнительную информацию о сочетании факторов, вызывающих неудовлетворенность только одним фактором – ценой или качеством.
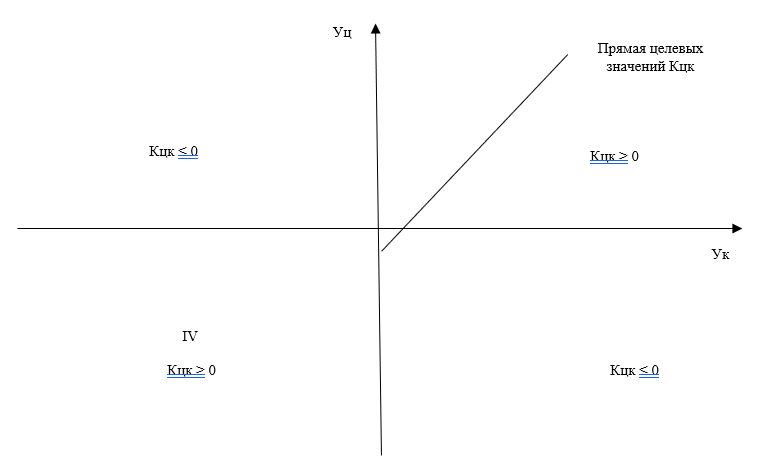
Рис. 1. Варианты значений коэффициента удовлетворенности соотношением «цена-качество»
Fig. 1. Variants of the satisfaction coefficient for the “price-quality” ratio
Для рынка может быть установлено целевые значения Кцк при условии положительных значений Уц и Ук, попадающие в зону I. Чаще всего они должны стремиться к Кцк = 1. Рост в перспективе показателей Уц и Ук оценивается как положительный тренд. Возможные значения Кцк подробно прописаны нами в [Горбова О.Ю., Перфильев С.В., 2021], здесь же обратимся к исследуемому нами рынку.
Результаты исследования
и их обсуждение
Расчет предложенного коэффициента был осуществлен нами для рынка услуг сбора и транспортировки ТКО по пяти регионам России. Выбор регионов осуществлялся на основе следующих факторов:
- различный уровень социально-экономического развития и площади территории, чтобы проверить суждение о более высоком уровне конкуренции на больших по размеру и численности населения территориях;
- наличие докладов о состоянии конкуренции, включающих в свой состав оценки по исследуемому рынку.
Для каждого региона был проведен анализ удовлетворенности ценой и качеством в динамике с 2021 по 2024 гг. (таблица).
Таблица
Анализ удовлетворенности населения параметрами конкуренции на рынке услуг
Table
Analysis of public satisfaction with the parameters of competition in the market of quality services
Показатель | Рязанская область | Самарская область | Орловская область | |||||||||
2021 | 2022 | 2023 | 2024 | 2021 | 2022 | 2023 | 2024 | 2021 | 2022 | 2023 | 2024 | |
Удовлетворен и скорее удовлетворен уровнем цен | 31,9 | 38 | 42 | 35 | 39,5 | 51,2 | 50,8 | 46,7 | 41,3 | 38,4 | 21,5 | 24,7 |
Неудовлетворен и скорее неудовлетворен уровнем цен | 49,6 | 41,6 | 35 | 44 | 60,5 | 48,8 | 49,2 | 53,3 | 58,7 | 61,6 | 78,5 | 75,3 |
Удовлетворен и скорее удовлетворен качеством услуг | 36,7 | 40,2 | 44 | 35 | 50,2 | 60,7 | 60,6 | 54,1 | 42,3 | 34,3 | 18,9 | 18,5 |
Неудовлетворен и скорее неудовлетворен качеством услуг | 41,7 | 36,7 | 32 | 42 | 49,8 | 39,3 | 39,4 | 45,9 | 57,7 | 65,7 | 81,1 | 81,5 |
Уц | -17,7 | -3,6 | 7 | -9 | -21 | 2,4 | 1,6 | -6,6 | -17,4 | -23,2 | -57 | -50,6 |
Ук | -5 | 3,5 | 12 | -7 | 0,4 | 21,4 | 21,2 | 8,2 | -15,4 | -31,4 | -62,2 | -63 |
Кцк | 3,54 | -1,03 | 0,58 | 1,29 | -52,5 | 0,11 | 0,08 | -0,8 | 1,13 | 0,74 | 0,92 | 0,8 |
Показатель | Нижний Новгород | Ярославская область | ||||||
2021 | 2022 | 2023 | 2024 | 2021 | 2022 | 2023 | 2024 | |
Удовлетворен и скорее удовлетворен уровнем цен | 32 | 39 | 40 | 37 | 36 | 37,7 | 49,4 | 42,6 |
Неудовлетворен и скорее неудовлетворен уровнем цен | 43 | 35 | 35 | 38 | 49 | 42,9 | 34,2 | 38,4 |
Удовлетворен и скорее удовлетворен качеством услуг | 34 | 43 | 49 | 46 | 42 | 44,9 | 50,8 | 42,4 |
Неудовлетворен и скорее неудовлетворен качеством услуг | 40 | 32 | 30 | 32 | 41,8 | 32,7 | 33 | 38,7 |
Уц | -11 | 4 | 5 | -1 | -13 | -5,2 | 15,2 | 4,2 |
Ук | -6 | 11 | 19 | 14 | 0,2 | 12,2 | 17,8 | 3,7 |
Кцк | 1,83 | 0,36 | 0,26 | -0,07 | -65 | -0,43 | 0,85 | 1,14 |
Рассмотрим последовательно ситуацию в каждом регионе.
В Рязанской области доля респондентов, удовлетворенных услугами в большинстве периодов, не превышает долю неудовлетворенных опрошенных. Эта ситуация отражена отрицательными значениями показателей Уц и Ук. Положительные величины этих показателей отмечены лишь в 2023 г. и в части удовлетворенности качеством в 2022 г.
Коэффициенты соотношения «цена-качество» принимают в основном положительные значения, однако в 2023 г. это обусловлено положительными величинами Уц и Ук. Другими словами, в этом году доли удовлетворенных и ценой и качеством услуг граждан превышали доли неудовлетворенных потребителей.
В 2021 г. и 2024 г. ситуация обратная: Уц и Ук имеют отрицательные значения, что свидетельствует о превышении доли неудовлетворенных потребителей над долей удовлетворенных как по цене, так и по качеству.
В 2022 г. доля неудовлетворенных респондентов превышает долю удовлетворенных только по критерию цены.
На рис. 2 в качестве наглядного примера приведена пузырьковая диаграмма по Рязанской области, на которой Уц отложено по оси абсцисс, Ук – по оси ординат, а размер пузырька – модуль коэффициента Кцк.
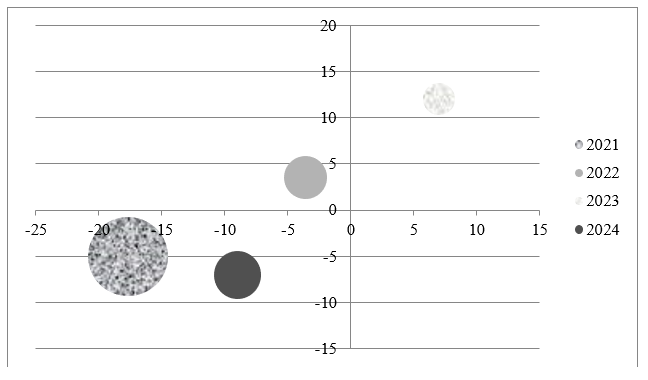
Рис. 2. Пузырьковая диаграмма соотношения удовлетворенности по цене и качеству
для Рязанской области
Fig. 2. Bubble diagram of the price-quality satisfaction ratio for the Ryazan region
Рисунок наглядно демонстрирует, что лишь в 2023 г. наблюдается удовлетворенность потребителей и ценой, и качеством. Как такового тренда на улучшение мнения жителей в регионе не наблюдается. Лишь в 2023 г. ситуация на рынке была близка к целевому ориентиру.
В Самарской области похожая ситуация наблюдалась в 2022 г. и 2023 г. При этом необходимо отметить, что удовлетворенность качеством в эти периоды значительно превосходит удовлетворенность ценой. В 2021 г. и 2024 г. Кцк имеет отрицательное значение, что объясняется превалированием негативных оценок уровня цен.
В Орловской области на протяжении всего исследуемого периода показатели Уц и Ук отрицательны. При этом Кцк стремится к единице, что говорит о сбалансированности негативных оценок: граждане в схожей степени недовольны и ценой, и качеством услуг.
В Нижегородской области ситуация напоминает положение дел в Самарской области. В 2021 г. оба показателя Уц и Ук отрицательны и потребители более раздражены уровнем цен. В 2022 г. и 2023 г. ситуация улучшилась и наблюдается удовлетворенность и ценой и качеством. При этом в большинстве периодов Кцк меньше 1, что свидетельствует о большей удовлетворенности качеством, нежели ценой. 2024 г. показывает незначительное ухудшение ситуации (недовольство уровнем цен на фоне удовлетворенности качеством).
Ярославская область также демонстрирует неоднозначные результаты. В 2021 и 2022 гг. населением даны негативные оценки уровня цен. Однако в 2023 г. и 2024 г. состояние стабилизировалось, и Кцк перешел в зону удовлетворенности. Из всех рассматриваемых регионов только Ярославская область показывает устойчивую тенденцию роста удовлетворенности потребителей соотношением «цена-качество», выявленную с помощью анализа динамики Кцк.
Заключение
Использование предложенного коэффициента позволяет проследить изменение удовлетворенности населения ценой и качеством услуг, а также их соотношением. Целевое значение коэффициента соответствует 1 при растущих положительных значениях Уц и Ук. В этом случае можно утверждать, что проводимые для развития конкуренции мероприятия дают устойчивые результаты. В случае исследуемого рынка, к сожалению, приходится констатировать отсутствие положительных тенденций. В большинстве регионов мнение населения по уровню цен и по качеству негативное. Исключением является только Ярославская область, показавшая тенденции роста исследуемых показателей.
[1] Реформа системы обращения с ТКО: вопросы конкуренции. Бюллетень о развитии конкуренции. 2019. 23 с. URL: https://ac.gov.ru/files/publication/a/26508.pdf?ysclid=mldizd8ix3842631543
[2] План мероприятий ("дорожная карта") по содействию развитию конкуренции в Рязанской области, утв. распоряжению Губернатора Рязанской области от 30 декабря 2019 г. № 582-рг URL: https://mineconom.ryazan.gov.ru/direction/razvitie_konkurentsii/plan_meropriyatiy_dorozhnaya_karta_/
[3] Распоряжение от 30 декабря 2021 г. N 417-р «Об утверждении перечня товарных рынков для содействия развитию конкуренции в Самарской области, плана мероприятий ("дорожной карты") по содействию развитию конкуренции в Самарской области на 2022 - 2025 годы и признании утратившими силу отдельных распоряжений губернатора Самарской области» URL: https://economy.samregion.ru/upload/iblock/50d/zcvh5u4lcyabcgiyd4eq1c167vlim5uh/Dorozhnaya-karta-2024.pdf
[4] План мероприятий («дорожная карта») по содействию развитию конкуренции в Нижегородской области на 2022−2025 годы URL: https://minec.nobl.ru/documents/active/69698/

Список литературы