АНАЛИЗ ВЛИЯНИЯ КЛЮЧЕВОЙ СТАВКИ И ДЕНЕЖНОЙ МАССЫ НА ИНФЛЯЦИИЮ В РОССИИ
Aннотация
Денежно-кредитная политика играет ключевую роль в экономике страны, влияя на темпы экономического роста. Это обусловливает проведение специальных исследований по оценке эффективности финансовых инструментов Банка России с точки зрения влияния на экономическую стабильность и экономический рост. В первой части статьи актуализируется необходимость проведения дополнительных исследований по оценке влияния политики Банка России на экономический рост исходя из того, что в настоящее время оценка денежно-кредитной политики Банка России разными исследователями неоднозначна. Во второй части статьи автор раскрывает цель исследования, которая заключалась в проведении оценки влияния финансовых инструментов Банка России на инфляцию для обоснования рекомендаций по совершенствованию денежно-кредитной политики. В третьей части статьи приводятся материалы и методы, которые использовались для получения научных результатов. В четвертой части статьи автор демонстрирует результаты исследования по оценке влияния ключевой ставки и денежной эмиссии на уровень инфляции и экономический рост. Автор приходит к выводу, что в настоящее время рост ключевой ставки сопровождается ростом инфляции и снижением темпов экономического роста. Повышение стоимости кредитов для предприятий, очевиднее всего, влияет на рост себестоимости продукции и последующий рост цен, что снижает покупательную способность населения и предприятий и, возможно, приводит к дальнейшему падению спроса. Повышение ставок по депозитам при высоком уровне инфляции в итоге приводит скорее не к росту накоплений на депозитных счетах населения и предприятий, а к росту их кредиторской задолженности на неотложные платежи. Превышение темпов роста денежной массы над темпами роста ВВП усугубляет ситуацию с ростом инфляции в стране. Существующая методика расчета уровня инфляции в стране не совершенна, что требует ее пересмотра Банком России. В пятой части статьи автор приводит рекомендации по совершенствованию денежно-кредитной политики, проводимой Банком России, в том числе отмечает о необходимости оценки критических точек ключевой ставки, достижение которых не способствует сберегательному поведению, а скорее снижает покупательную способность населения и предприятий, ведет к росту цен и дальнейшему росту инфляции; более жесткого контроля эмиссии денег, проведение мониторинга соотношения темпов роста экономики и темпов роста денежной массы; пересмотра методики расчета уровня инфляции Банком России.
Введение
Теоретические основы влияния процентных ставок на экономику были заложены еще основателями теорий монетаризма и кейнсианства. Примечательно, что обе школы обращали внимание на опасность роста процентных ставок, что особенно чревато в условиях, когда рост денежной массы опережает темпы роста объемов производства.
Инфляцию часто называют тормозом российской экономики. В условиях инфляции российские производители вынуждены повышать цены из-за роста издержек, что приводит к повышению стоимости продукции и снижению спроса на нее. А это в дальнейшем обусловливает еще больший скачек инфляции [Глазьев С.Ю., Сухарев О.С., 2025; Кунин В. А., 2023; Кунин В. А., 2025]. При этом, как отмечают многие исследователи, наиболее уязвимыми являются малые предприятия (залог формирования среднего класса) с меньшим запасом финансовой прочности. К примеру, Б.Ш. Акбарова по этому поводу отмечает: «Инфляционные процессы напрямую отражаются на уровне издержек производства, покупательной способности потребителей и ценовой политике малых предприятий. Рост процентных ставок, в свою очередь, влияет на доступность кредитных ресурсов, стоимость заемного капитала и инвестиционную активность малого бизнеса. В условиях ужесточения денежно-кредитной политики данные факторы могут существенно ограничивать возможности расширения производства, модернизации и устойчивого развития малого бизнеса» [Акбарова Б.Ш., 2026].
В условиях инфляции испытывают экономические трудности не только предприятия, производящие продукцию и услуги, но и организации финансового сектора. Так, в условиях инфляции Банк России вынужден пересматривать обязательные нормативы для коммерческих банков и страховых организаций в сторону их ужесточения для повышения финансовой надежности организаций и стабилизации финансовой системы. В этом случае коммерческие банки и страховые организации теряют часть своей прибыли. Для снижения риска сами коммерческие банки и страховые организации увеличивают коэффициенты к стоимости продуктов для снижения финансового риска [Дубова С.Е., 2020]. А это, в свою очередь, приводит к снижению спроса на финансовые услуги и усугубляет проблему снижения прибыли [Гок О., Унал С., 2026; Шаповалова С.С., 2026].
У проводимой в настоящее время Банком России денежно-кредитной политики есть как истинные сторонники, так и критики. Так, сторонники данной политики отмечают, что решения Банка России базируются на «…обоснованной оценке регулятора текущего состояния российской экономики и прогнозов её развития в среднесрочной перспективе, условий реализации денежно-кредитной политики в конце 2024 г. и в 2025 г., сценариев макроэкономического развития и особенностей денежнокредитной политики и ее операционной процедуры в 2025 г. и 2026–2028 гг.» [Абрамова М.А., и др., 2026]. В то время как критики проводимой в настоящее время денежно-кредитной политики утверждают, что этот инструмент можно признать малоэффективным и недостаточно обоснованным [Заярная И. А., Федорова М. А., 2024; Синиченко О.А., 2026; Синиченко О. А., 2023].
Дискуссионным в настоящее время остается вопрос о влиянии денежной массы на экономический рост в РФ. Например, исследователи О.С. Сухарев
и О.Н. Афанасьева обращают внимание на то, что: «Рост монетизации экономики России и увеличение денежной массы не привели к ускорению инфляции, а, наоборот, способствовали ее снижению» [Ибрагимов Р. Д., 2025; Сухарев О.С. Афанасьева О.Н., 2026]. В то время, как, например исследователи Е.Д. Березина и
Р.Н. Михайлов прямо указывают на некоторое повышение инфляции в результате непродуманной эмиссии денежной массы [Березина Е.Д., 2022; Михайлов Р.Н., 2026].
Цель работы. Цель данного исследования заключалась в проведении оценки влияния финансовых инструментов Банка России на инфляцию для обоснования рекомендаций по совершенствованию денежно-кредитной политики.
Материалы и методы исследования
Информационной базой исследования служили данные Росстата. Для анализа взаимосвязи между изменением ключевой ставки и уровня инфляции, темпами роста ВВП и уровня инфляции, размерами кредиторской задолженности физических и юридических лиц и уровня ключевой ставки, размерами депозитов физических и юридических лиц и уровня ключевой ставки использовали корреляционно-регрессионный анализ. В целях анализа причинно-следственных связей между уровнем инфляции, с одной стороны, и факторами, оказывающими возможное влияние на уровень инфляции, с другой стороны, рассчитывали параметры уравнения множественной регрессии. Для этого показатели для расчета параметров уравнения переводили в натуральные логарифмы. Оценку адекватности модели проводили по критерию Фишера, где соблюдалось условие:
F расчетное > F табличное.
Результаты исследования
и их обсуждение
Важнейшим инструментом влияния на уровень инфляции руководство Банка России считает ключевую ставку. На рис. 1 приведены показатели, характеризующие взаимосвязь уровня ключевой ставки и уровня инфляции по данным за 2020-2025 гг. Как следует из рис. 1, до 2022 г. повышение ключевой ставки сопровождается ростом инфляции. Значительное повышение ключевой ставки в 2022 г. до 21%, очевидно, способствовал скачку инфляции в 2023-2024 гг., а снижение ключевой ставки в 2025 г. – снижению уровня инфляции. Это дает основание заключить, что рост ключевой ставки скорее выступает фактором роста инфляции, нежели ее снижения.
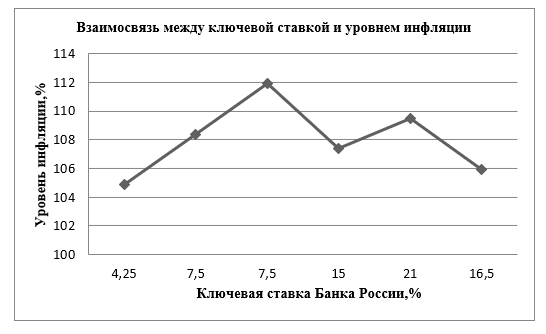
Рис. 1. Взаимосвязь между ключевой ставкой и уровнем инфляции (по данным за 2020-2025 гг.)
Fig. 1. The relationship between the key rate and the inflation rate (based on data for 2020-2025)
Составлено по: Cб. Регионы России: Социально-экономические показатели. URL: https://rosstat.gov.ru/folder/210/document/13241
Главным аргументом Банка России в регулировании ключевой ставки выступает влияние на экономику, экономическое поведение субъектов из числа домохозяйств и предприятий, что, в свою очередь, сказывается на процессах «разогрева» или «охлаждения» экономики. Возможное влияние инструмента изменения ключевой ставки на экономический рост иллюстрирует рис. 2. Из рисунка видно, что изменение ключевой ставки, точнее, ее повышение, скорее дестабилизирует рост экономики, то есть в условиях резких колебаний ключевой ставки в экономике не наблюдаются тенденции стабильного экономического роста.
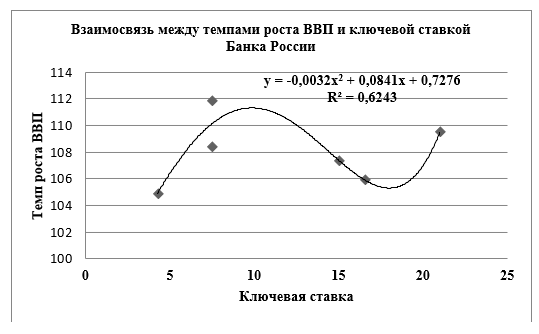
Рис. 2. Взаимосвязь между ключевой ставкой и темпами роста ВВП
в сопоставимых ценах 2019 г. (по данным за 2019-2025 гг.)
Fig. 2. The relationship between the key rate and GDP growth rates in comparable prices in 2019 (based on data for 2019-2025)
Составлено по: Cб. Регионы России: Социально-экономические показатели. URL: https://rosstat.gov.ru/folder/210/document/13241
И здесь возникает вопрос: действительно ли инструмент регулирования ключевой ставки оказывает влияние на экономическое поведение домохозяйств и предприятий? На рис. 3 представлены графики, характеризующие взаимосвязь между ключевой ставкой Банка России и размерами кредиторской задолженности и депозитов у физических и юридических лиц по данным за 2020-2025 гг. Согласно статистическим данным, с ростом ключевой ставки, а значит и с ростом доходов вкладчиков, размер депозитов, как у физических, так и у юридических лиц растет, но до определенного момента. Дальнейшее повышение ключевой ставки, даже на фоне роста доходности от депозитных счетов, приводит к сокращению размера депозитов. Это, по-видимому, может быть связано с тем, что в условиях инфляции, как население, так и предприятия не вкладывают деньги в депозиты из-за снижения уровня покупательной способности и необходимости трат на неотложные нужды, то есть покупку продуктов питания и непродовольственных товаров населением и закупку сырья, материалов, заработную плату работников и пр. предприятиями для возобновления производственного цикла.
Ситуация с кредитами несколько иная. Даже в условиях роста стоимости кредитов спрос на кредиты со стороны населения не падает, что также возможно связано с необходимостью привлечения дополнительных средств, даже по высокой стоимости, для покрытия расходов на неотложные нужды. Спрос на кредиты со стороны предприятий более чувствителен к размеру стоимости кредитов, и как следует из статистических данных, при значительном росте стоимости кредитов спрос резко сокращается. Это может приводить в итоге к снижению объемов производства и темпов экономического роста, повышению себестоимости и цен продукции, то есть росту инфляции в стране.
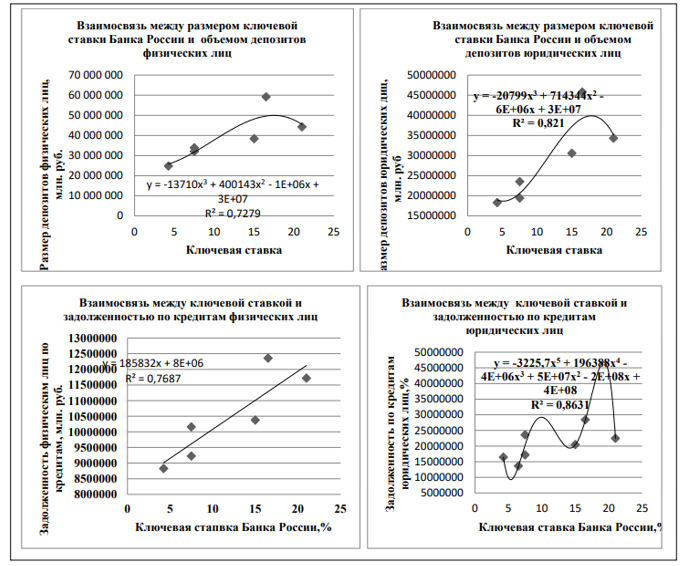
Рис. 3. Взаимосвязь между ключевой ставкой и размерами кредиторской задолженности
и депозитов у физических и юридических лиц в сопоставимых ценах 2019 г.
(по данным за 2019-2025 гг.)
Fig. 3. The relationship between the key rate and the size of accounts payable and deposits
of individuals and legal entities in comparable prices for 2019 (based on data for 2019-2025)
Составлено по: Cб. Регионы России: Социально-экономические показатели. URL: https://rosstat.gov.ru/folder/210/document/13241
Как было отмечено, многие исследователи выделяют среди причин роста инфляции в России неоправданный рост денежной массы. Сам по себе рост денежной массы на самом деле ни о чем не говорит. Однако рост денежной массы оправдан, когда он сопровождается ростом объемов производства. Для оценки возможного влияния роста денежной массы на рост инфляции был рассчитан индекс опережения/отставания, где в числителе фигурировал индекс ВВП в сопоставимых ценах, а в знаменателе - индекс М0. Далее графически был проведен анализ возможной взаимосвязи индекса опережения/отставания и индекса инфляции. При этом индексы ВВП и инфляции были рассчитаны с учетом ППС рубля, что, по мнению автора,
более объективно отражает рост цен в России (рис. 4).
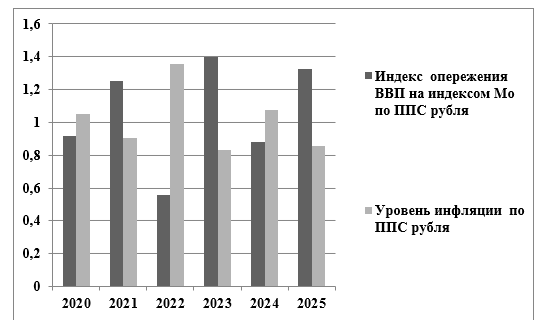
Рис. 4. Взаимосвязь между индексом опережения ВВП над индексом М0 с одной стороны,
и уровнем инфляции, с другой стороны по ППС рубля (по данным за 2019-2025 гг.)
Fig. 4. The relationship between the GDP growth rate over the M0 index, on the one hand, and the inflation rate, on the other, based on ruble PPP (based on data for 2019-2025).
Составлено по: Cб. Регионы России: Социально-экономические показатели. URL: https://rosstat.gov.ru/folder/210/document/13241
Согласно полученным данным (рис. 4) В периоды, где индекс опережения больше 1 (то есть темп роста ВВП опережает темп роста Мо), инфляция меньше 100% (это 2021, 2023, 2025 гг.). И, наоборот, в периоды, где индекс опережения меньше 1 (то есть темп роста ВВП ниже, чем темп роста Мо), инфляция выше 100% (2020, 2022, 2024 гг.). А это означает, что неоправданный рост денежной массы действительно провоцирует рост инфляции.
Для количественной оценки влияния финансовых инструментов Банка России на изменение темпов инфляции был проведен регрессионный анализ. Исходные показатели для разработки функции регрессии приведены в таблИЦА.
Таблица 1
Исходные показатели для расчета функции регрессии
Table 1
Initial parameters for calculating the regression function
Годы | Темп изменения инфляции по ППС рубля | Темп изменения ключевой ставки | Темп изменения кредиторской задолженности физических лиц по ППС рубля | Темп изменения кредиторской задолженности юридических лиц по ППС рубля | Темп изменения депозитов физических лиц по ППС рубля | Темп изменения депозитов юридических лиц по ППС рубля |
2020 | 1,05 | 0,65 | 1,13 | 1,22 | 0,84 | 1,00 |
2021 | 0,91 | 1,76 | 1,25 | 1,75 | 1,46 | 1,20 |
2022 | 1,50 | 1,00 | 0,90 | 0,60 | 0,60 | 0,89 |
2023 | 0,61 | 2,00 | 1,32 | 1,43 | 1,43 | 1,46 |
2024 | 1,30 | 1,40 | 1,15 | 1,18 | 1,18 | 1,11 |
2025 | 0,79 | 0,79 | 1,24 | 1,40 | 1,40 | 1,48 |
Составлено по: Cб. Регионы России: Социально-экономические показатели. URL: https://rosstat.gov.ru/folder/210/document/13241
Согласно выявленным закономерностям, было получено следующее уравнение регрессии:
У=0,53-0,36Х_1+0,03Х_2- 1,28Х_3+2,17Х_4-2,93Х_(5 )- 0,07 (1),
где
У – темп инфляции по ППС рубля;
Х1 – темп изменения ключевой ставки;
Х2 – темп изменения кредиторской задолженности физических лиц по ППС рубля;
Х3 – темп изменения кредиторской задолженности юридических лиц по ППС рубля;
Х4 – темп изменения депозитов физических лиц по ППС рубля;
Х5 – темп изменения депозитов юридических лиц по ППС рубля.
Согласно уравнению, росту инфляции способствует рост показателей кредиторской задолженности и депозитов физических лиц. А снижению – снижение ключевой ставки, объемов кредитов и депозитов юридических лиц, имеющих значения коэффициентов соответственно - 0,36;1,28 и 2,93. Возможное объяснение этому заключается в том, что основными потребителями кредитов выступают предприятия, а не физические лица. Объем выданных кредитов предприятиям почти в 2 раза превышает объем выданных кредитов физическим лицам. Поэтому даже в условиях удорожания кредитов из-за роста ключевой ставки предприятия для возобновления производственного цикла вынуждены брать кредиты по более высокой цене. Это ведет к росту затрат и себестоимости продукции. Выручка соответственно, даже при отсутствии роста объемов производства, также растет, что, возможно, приводит к увеличению средств на счетах предприятий.
Заключение
По результатам проведенного исследования можно сделать следующие выводы:
1. Согласно полученным результатам, рост ключевой ставки как финансового инструмента воздействия Банка России на инфляционные процессы в настоящее время можно считать малоэффективным. По результатам исследования рост ключевой ставки сопровождается очевидным ростом уровня инфляции. Высокие значения ключевой ставки способствуют росту депозитов физических и юридических лиц до определенных пределов. Высокая ключевая ставка на фоне роста инфляции приводит к снижению покупательной способности населения и предприятий. В результате население и предприятия вынуждены брать кредиты для покрытия своих необходимых расходов по более высокой цене. Это ведет к снижению уровня жизни населения, удорожанию затрат производителей и росту цен, то есть к новому витку инфляции. В итоге рост цен, снижение покупательной способности населения и предприятий обусловливают снижение темпов экономического роста. Нельзя считать эффективным инструмент управления денежной массой. Согласно полученным результатам, в периоды, когда темпы роста денежной массы превышают темпы роста ВВП отмечаются скачки инфляции. Способ расчета уровня инфляции, используемый Банком России, требует доработки.
2. В целях совершенствования денежно-кредитной политики Банка России, по мнению автора, необходимо:
- обоснование и оценка критических точек ключевой ставки, достижение которых не способствует сберегательному поведению, а скорее снижает покупательную способность населения и предприятий, ведет к росту цен и дальнейшему росту инфляции
- более жесткий контроль эмиссии денег, проведение мониторинга соотношения темпов роста экономики и темпов роста денежной массы;
- пересмотра методики расчета уровня инфляции.

Список литературы
И. В. Цвигун, А. А. Шелупанова. Иркутск: Байкальский государственный университет. 2023. С. 24-29.
по материалам региональной студенческой науч.-практ. конф. 2025. С. 50–53.